


Не все так просто
Реклама банковских вкладов вновь пестрит цифрами 15%, 16% и даже 17% годовых. Вот только за максимальным процентом почти всегда прячутся условия. Разбираемся, что стоит за привлекательными обещаниями.
Банк России оставил ключевую ставку на уровне 14% годовых, и кредитные организации начали повышать доходность депозитов. Сбербанк увеличил ставки по вкладам на шесть и семь месяцев — до 13,5%. ВТБ поднял процент по длинным вкладам: 13,7% для обычных клиентов и 13,9% для премиальных. Подросли и средние показатели у крупнейших банков: по статистике «Финуслуг» на 16 сентября трехмесячные вклады давали в среднем 13,29%, полугодовые — 13%, годовые — 12,29%, сообщают «Ведомости».
Впрочем, опрошенные эксперты не спешат называть это устойчивым трендом: пока речь идет о точечных корректировках, а не о новой волне роста ставок.
Тогда у вкладчика возникает резонный вопрос: если ключевая ставка равна 14%, где доходность выше? Рекламные цифры дают лишь часть ответа. Предложения свыше 14% действительно существуют, но обычно это приветственная ставка для новых клиентов, надбавка за дополнительные условия либо вклад на очень длительный срок — например, на три года.
Где доходность превышает ключевую ставку
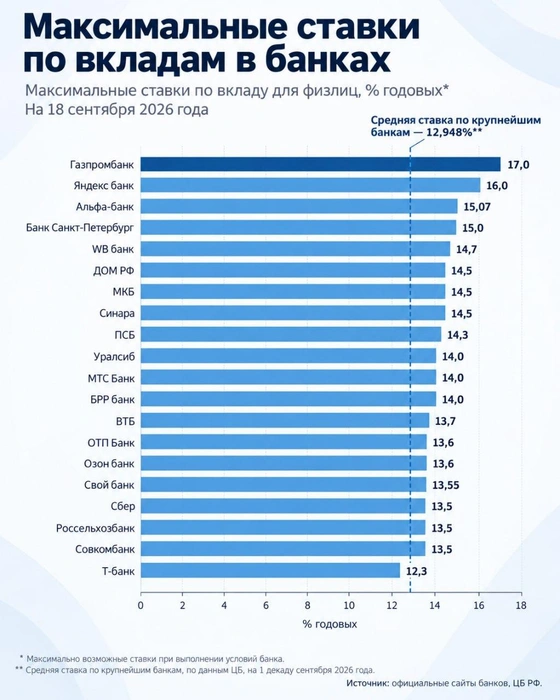
Если смотреть на пиковые значения, предложения выше 14% есть у целого ряда банков: анализ данных с официальных сайтов 20 крупнейших кредитных организаций показал, что десять из них на максимуме обещают ставку выше ключевой. Но всегда при соблюдении определенных требований. Без бонусов и привилегий вкладчик может рассчитывать максимум на 11–13%.
17% на три года: какие условия нужно выполнить
Максимум среди собранных предложений — 17% годовых у Совкомбанка. Однако это не базовая доходность любого вклада: банк добавляет к ставке до 5 процентных пунктов, и ради этого придется выполнить целый набор условий.
Надбавка в максимальном размере действует на сроке 36 месяцев, то есть три года. Клиенту нужно оформить карту банка, подключить одну из подписок «Халва.Десятка» или «Оптима», а затем ежемесячно соблюдать установленное банком правило покупок и не отключать подписку. Без дополнительных надбавок максимальная ставка по этому предложению — 13,5% на три месяца.
Похожая схема у Альфа-банка: в «Альфа-Вкладе Ключевом» ставка складывается из ключевой ставки ЦБ и фиксированной надбавки банка. Максимальные 15,07% для обычного клиента доступны при размещении денег на три года. Премиальные клиенты на том же сроке могут получить 15,8%. Если сократить срок до года, доходность для обычного клиента снижается до 13,24%, а для премиального — до 13,8% при сумме до 1 млн рублей.
Заявленные Газпромбанком 16% тоже относятся к трехлетнему сроку. Именно длинные депозиты позволяют банкам показывать потенциальным клиентам ставку заметно выше текущей ключевой.
Больше 14% — тем, кто пришел в банк впервые
В ряде случаев высокая ставка фактически становится платой банка за привлечение нового клиента, и после приветственного периода доходность заметно снижается. Например, банк «Санкт-Петербург» предлагает новым клиентам 15% годовых на три месяца. Для уже действующих вкладчиков ставка на тот же срок — 13,5%.
В Синаре максимальные 14,5% также доступны новым клиентам и только на три месяца. Действующим вкладчикам на том же сроке банк предлагает 9%.
У Яндекс-банка есть вариант еще короче: 16% на две недели для новых клиентов. Если выйти за пределы этого не самого популярного периода, на три месяца новым клиентам доступны 14,5%, действующим — до 13,5%.
Размер вклада тоже влияет на процент
В банке ДОМ.РФ максимальная ставка 14,5% по вкладу «Мой дом» доступна новым клиентам при сумме от 1,5 млн рублей и сроке в три месяца. При меньшей сумме максимум составляет 14,4%. Для действующих клиентов с «новыми деньгами» условия такие же. Новыми деньгами считается сумма сверх максимального остатка за прошлый месяц, поступившая на счета вкладчика в текущем календарном месяце. Если же деньги «старые», максимальная ставка составит 13,7% при небольшой сумме и 13,9% при размещении от 1,5 млн рублей.
В Уралсибе максимальные 14% тоже требуют крупной суммы: речь о вкладе на год с размещением от 10 млн рублей и пакетом Private Banking. При тех же 10 млн рублей, но с другим премиальным пакетом ставка составляет 13,9%. Если сумма от 1 млн рублей, но меньше 10 млн, максимум — 13,8%. При более скромном размещении банк предлагает около 13,6% на год.
В ОТП-банке ставка 13,6% на шесть месяцев доступна при размещении от 50 млн рублей. Для меньших сумм на том же сроке максимум составит 13,4%.
Крупнейшие банки платят меньше
Сбербанк поднял максимальную ставку по вкладу «Лучший %» на шесть и семь месяцев до 13,5%. Правда, максимальный процент складывается из базовой ставки и надбавок. Среди условий — подписка СберПрайм или премиальное обслуживание, получение зарплаты или пенсии на карту Сбера, траты по картам от 30 тыс. рублей, а также определенный остаток на накопительном счете. Учитывается и финансовая активность клиента за предыдущие три месяца. Без надбавок максимальная базовая ставка существенно ниже — 11,9%, а при сумме от 1 млн рублей — 12%.
ВТБ, в свою очередь, предлагает до 13,7% на полтора года. Судя по условиям и расчету на сайте банка, максимальная ставка связана с первым вкладом или «новыми деньгами», онлайн-открытием и длинным сроком. Если выбрать год, ставка снизится до 13,5%, на шесть месяцев — до 13,4%.
Так проявляется главная тенденция рынка: банки готовы платить больше за деньги, которые клиент принесет надолго и с высокой вероятностью не заберет через несколько месяцев. Как отмечали представители рынка в СМИ, сейчас кредитные организации корректируют прежде всего ставки на сроках от полугода, ориентируясь на ожидания по дальнейшей динамике ключевой ставки.
Самое нестандартное условие
Самым неожиданным условием для получения повышенной ставки стало участие в благотворительной акции Промсвязьбанка «Вклад в победу». Вкладчику с «новыми деньгами» дают 14,3% на 191 день, то есть чуть больше шести месяцев. Минимальная гарантированная ставка для клиентов со «старыми» деньгами на тот же срок — 13,4%.
Механика такая: за каждый открытый депозит банк перечисляет от имени вкладчика 3000 рублей в благотворительный фонд «Подари себе будущее». Деньги обещают направить на помощь военнослужащим и жителям новых и приграничных регионов. Открыть такой вклад можно до 14 декабря.
Накопительные счета — отдельный разговор
Многие банки рекламируют ставки по накопительным счетам выше ключевой. Например, МТС-банк и банк «Санкт-Петербург» предлагают 15,5% годовых в первые два месяца, но это лишь приветственные условия. В МТС-банке затем ставка снижается до 12,2% при расчете по ежедневному остатку и до 12,5% при расчете по минимальному. В «Санкт-Петербурге» повышенная ставка действует для первого накопительного счета и не суммируется с другими надбавками, а одним из условий ее получения остаются покупки по картам.
В Ozon-банке максимальная ставка по накопительному счету достигает 15,1%, но тоже только на первые два месяца и при подключении опций, связанных со статусом клиента. После окончания приветственного периода действует базовая ставка — 12,5%. Если не выполнять никаких условий вовсе, придется довольствоваться 7%.
При этом накопительный счет существенно отличается от вклада: деньги обычно остаются доступными для снятия, зато банк может менять условия начисления процентов. Поэтому сравнивать рекламные 15% по накопительному счету напрямую с фиксированной ставкой по депозиту некорректно.
Читайте мелкий шрифт
Главное правило сейчас простое: значение имеет не самая большая цифра в рекламе, а условия, при которых она появляется.
Срок. 16–17% на три года и 14–15% на три месяца — совершенно разные предложения.
Статус клиента. Приветственная ставка часто доступна только тем, кто впервые пришел в банк или давно не держал там деньги.
«Новые деньги». У каждого банка свое определение этого понятия. Например, у ПСБ это разница между суммой средств на счетах в момент открытия вклада и максимальным остатком за предыдущие три месяца. Максимальная ставка по «Вкладу в победу» составляет 14,3%, а минимальная гарантированная — 13,4%.
Дополнительные продукты. Карта, подписка, премиальное обслуживание или определенный объем покупок могут заметно увеличить процент, но только пока клиент выполняет условия.
Является ли указанная цифра гарантированной ставкой или максимальной. В некоторых продуктах разница между этими двумя показателями оказывается существенной.


